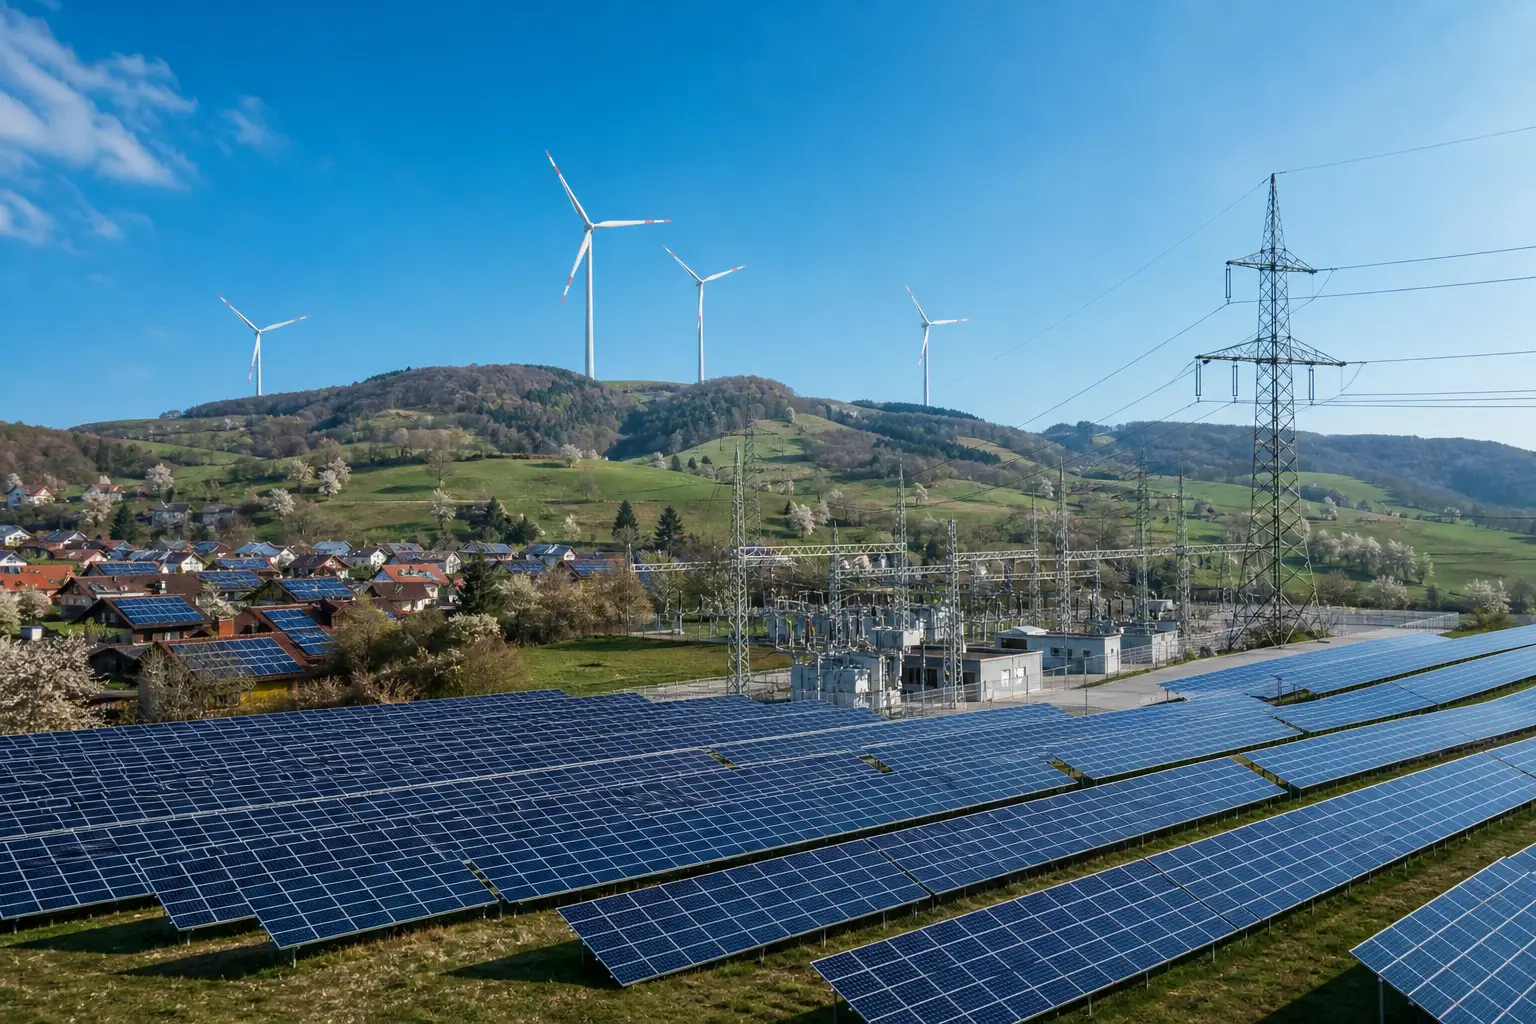
Коротко о главном
- ВИЭ в 2026 году дают около 40–45% электропроизводства Украины за счёт СЭС, ВЭС, ГЭС и накопителей.
- Основные драйверы — децентрализация, корпоративные PPA, гранты на BESS и сети, восстановление повреждённой инфраструктуры.
- Крупнейшие барьеры: пропускная способность сетей, разрешительные процедуры, неясные стимулы для накопителей.
- Региональные лидеры — западные области и Днепропетровщина; на юге растут ветропроекты при условии безопасности.
- Приоритеты политики: модернизировать сети, сделать подключение прозрачным, запустить полноценные гарантии происхождения и стимулы для BESS.
По состоянию на 2026 год зеленая энергетика в Украине обеспечивает примерно 40–45% электроснабжения (с учётом ГЭС и кровельных СЭС). Рост дают новые СЭС и ВЭС, восстановление повреждённых объектов и появление систем накопления. В то же время масштабирование сдерживают сетевые ограничения, регуляторная неопределённость и локальные разрешительные барьеры.
Краткий обзор: что изменилось к 2026 году
С 2024 по 2026 год украинская возобновляемая энергетика прошла самый динамичный этап с 2019 года. После ударов по генерации и сетям 2022–2024 годов рынок сделал «пивот» в сторону децентрализации, накопителей и корпоративных PPA. Ключевой эффект — сокращение дефицитов пиковой мощности и повышение устойчивости системы во время повреждений.
- Восстановление инфраструктуры. Оператор системы передачи «Укринерго» восстанавливал подстанции и межсистемные соединения, усиливал гибкость за счёт реагирования спроса и присоединения BESS. Облэнерго массово заменяли трансформаторы и РПА на критических узлах. Это разблокировало новые точки подключения для СЭС/ВЭС в западных и центральных регионах.
- Приток инвестиций и грантов. В 2024–2026 годах общие обязательства международных финансовых институтов в энергетике достигли нескольких миллиардов евро. По оценкам участников рынка: EBRD и EIB — совокупно более €2–3 млрд на сети, восстановление ГЭС и «зелёные» проекты; донорские программы США и ЕС — сотни миллионов долларов грантов и технической помощи на критическую инфраструктуру и стартапы ВИЭ.
- Рост мощностей. В 2024–2026 годах добавились десятки мегаватт новых наземных СЭС в западных областях, восстановили работу части ветропарков в центре и на юге, начались расширения гидроаккумулирующих возможностей и первые кластерные BESS (десятки–сотни МВт·ч).
Какая доля ВИЭ в энергобалансе Украины 2026
В 2026 году зелёная энергетика в Украине (солнце, ветер, большая и малая гидроэнергетика, биоэнергия, плюс влияние накопителей) обеспечивает около 40–45% годового производства электроэнергии. Это включает генерацию независимых производителей, государственные ГЭС и децентрализованные СЭС в домохозяйствах и бизнесе.
- Динамика 2022–2026: 2022 — 18–20%; 2023 — 25–27%; 2024 — 30–33%; 2025 — 35–38%; 2026 — 40–45%. На тренд повлияли восстановление мощностей, экономия электропотребления, ввод BESS и большая роль ГЭС в пиковые периоды.
- Структура ВИЭ в 2026: СЭС — 14–17% (включая кровельные), ВЭС — 10–12%, ГЭС/ГАЭС — 12–13%, биоэнергия — 3–4%, вклад BESS — косвенная доля через снижение потерь и покрытие пиков.
- Региональные лидеры: по доле «зелёной» генерации впереди Львовская, Ивано‑Франковская, Тернопольская и Закарпатская области (солнце + малые ГЭС + кооперативные проекты); среди промышленных — Днепропетровская (солнечные парки, BESS‑кластеры), Николаевская и Одесская (ветровые и солнечные, где это безопасно).
Текущие проекты и где они строятся (2024–2026)
Крупные наземные СЭС
Фокус сместился с «мегаполей» в степных регионах к распределённым паркам 10–50 МВт в западных и центральных областях, ближе к потреблению и более устойчивым сетям.
- Кластеры СЭС 10–30 МВт во Львовской, Тернопольской и Хмельницкой областях — запуск по очередям в 2025–2026 гг., корпоративные PPA с промышленными потребителями на 5–7 лет.
- Реповёринг и достройка СЭС в Днепропетровской области (30–60 МВт суммарно) с добавлением BESS 10–20 МВт·ч для сглаживания выдачи в сеть.
- Расширение кровельных СЭС на логистических центрах и в ритейле (Одесса, Киевская обл., Волынь): системы 0,5–5 МВт с работой через нет‑биллинг.
Морские и наземные ВЭС
Ветровая энергетика активно возвращается благодаря лучшим профилям генерации в вечерние часы и корпоративному спросу на «зелёную» электроэнергию.
- Тилигульская ВЭС (фаза II, Николаевская обл.) — плановое расширение на сотни мегаватт; ожидается поэтапный ввод первой очереди в 2026 году при условии стабильной безопасности и доступа к сети.
- Наземные ветропарки 30–120 МВт в западных областях (Львовщина, Буковина) — проекты на стадии строительства и поставки турбин 2025–2026 гг., с акцентом на минимизацию воздействия на биоразнообразие.
- Офшорный пилот Одесская область — предпроектные исследования потенциала 80–120 МВт в северо‑западной части Чёрного моря; ввод возможен не ранее 2027+, но подготовка ведётся в 2025–2026 гг. совместно с европейскими консультантами.
Системы накопления энергии и ГАЭС
Накопители стали критическим элементом для интеграции ВИЭ и прохождения вечерних пиков.
- Кластерные BESS 20–50 МВт/40–100 МВт·ч около крупных подстанций в центральных и западных областях — первые пуски в 2025 году, расширение в 2026‑м. Финансирование — частный капитал + гранты/гарантии рисков.
- Днестровская ГАЭС — продолжение работ по модернизации и подготовке следующего гидроагрегата, оптимизация режимов для предоставления вспомогательных услуг системе. Эффект — дополнительная гибкость в периоды высокой доли СЭС/ВЭС.
- Ташлыцкая ГАЭС — реконструкция оборудования для повышения маневренности; этапы модернизации приходятся на 2024–2026 гг. с постепенным наращиванием доступной мощности.
| Проект (название) | Тип и мощность | Локация | Состояние и ожидаемый ввод |
|---|---|---|---|
| Тилигульская ВЭС (фаза II) | Ветровая, ~300–400 МВт | Николаевская обл. | Строительство/поставка, первая очередь в 2026 (поэтапно) |
| Кластерные СЭС «Запад‑1/2» | Солнечные, 2×25 МВт | Львовская и Тернопольская обл. | Запуск по очередям: конец 2025 — середина 2026 |
| Днестровская ГАЭС (модернизация) | ГАЭС, +гибкость системы | Черновицкая/Винницкая обл. | Работы 2024–2026; эффект — увеличение маневренности, пуски по графику модернизации |
| BESS «Центр‑50» | Накопитель, 50 МВт/100 МВт·ч | Киевская обл. | Первый пуск в 2025; расширение до 2026 |
| Реповёринг СЭС «Днепр‑Север» | Солнечная, 30–40 МВт + 10 МВт·ч BESS | Днепропетровская обл. | Строительно‑монтажные работы в 2025–2026; ввод до конца 2026 |
| Офшорный пилот «Чёрное море» | Ветровая (морская), ~100 МВт | Одесская обл., шельф | Предпроектные исследования 2025–2026; ввод 2027+ |
Инвестиции и финансовые механизмы для ВИЭ
Капитал в «зелёную» генерацию в 2026 году поступает из разных источников, а структура финансирования становится смешанной: комбинация долга, грантовых компонентов и долгосрочных контрактов.
- Источники капитала: частные девелоперы и фонды, украинские и иностранные банки развития, международные доноры (ЕС, USAID, правительственные агентства), государственные программы поддержки сетей и ГЭС. Ключевую роль играют гарантийные инструменты для снижения политических и военных рисков.
- Финансовые инструменты: корпоративные PPA на 5–10 лет (с индексацией), «зелёные облигации» муниципалитетов и компаний, грантовое софинансирование для BESS и микросетей, микрофинансирование для общин и МСП (до 1–3 МВт).
- Риски для инвесторов: политический/безопасностный (страхование военных рисков), регуляторный (правила подключения, гарантии происхождения, рынок вспомогательных услуг), рыночный (волатильность цен РДН/ВДР, профиль выработки СЭС/ВЭС). Снизить риски помогают CfD/PPA, индексация, локализация оборудования и страхование MIGA/DFIs.
Барьеры для масштабирования зелёной энергетики в Украине
Спрос есть, технологии дешевеют, однако «узкие места» всё ещё сдерживают темпы ввода новых мощностей.
- Инфраструктурные: ограниченная пропускная способность сетей в южных и центральных областях; дефицит высоковольтных подстанций и крупных трансформаторов; нехватка релейной защиты, способной работать с высокой долей инверторной генерации.
- Регуляторные: непрозрачность и длительность процедур подключения; неуверенные механизмы стимулирования BESS; медленное масштабирование системы гарантий происхождения; согласование местных разрешений и экологических оценок.
- Социальные и земельные: конкуренция за земельные участки, необходимость справедливых компенсаций общинам; обеспокоенность влиянием на ландшафт и биоразнообразие; недостаток коммуникации с местными жителями на ранних этапах.
Ключевой совет: начинайте с досрочных техусловий и моделирования сети вместе с ОСП/ОСР, а также с общественных консультаций ещё до выбора участка — это сокращает риски задержек и удешевляет проект.
Роль господдержки, грантов и международной помощи
Государственные и международные инструменты выполняют роль «первого убыточного капитала» и уменьшают риски для частных инвесторов, ускоряя принятие инвестиционных решений.
- Действующие программы к 2026: гранты для критической инфраструктуры (больницы, водоканалы) на СЭС+BESS; кредитные линии от EBRD/EIB для модернизации сетей ОСП; поддержка подготовки проектов офшорной ветроэнергетики и ГАЭС; пилоты CfD/аукционов для ВИЭ и механизмов гибкости.
- Эффект помощи: грантовые компоненты 10–30% CAPEX снижают LCOE и позволяют финансировать BESS, которые иначе имеют долгий ROI. Техническая помощь ускоряет структуирование PPA, экологические оценки и банковскую экспертизу.
- Что изменить: закрепить прозрачные правила подключения и доступа к сети, запустить полноценную систему гарантий происхождения, отдельные стимулы для накопителей (льготные тарифы на вспомогательные услуги, капитальные гранты, ускоренная амортизация).
Что делают бизнес и местные общины
Корпоративный спрос и энергетический активизм общин — два драйвера, которые поддерживают темп развёртывания ВИЭ даже в сложных условиях.
- Корпоративные инициативы: промышленность и IT заключают долгосрочные физические и виртуальные PPA; производители стройматериалов и FMCG инвестируют в собственные СЭС 1–10 МВт; ритейл и логистика комбинируют кровельные СЭС с BESS для прохождения вечернего пика и резервирования.
- Общины и энергокооперативы: муниципалитеты разворачивают микросети для критической инфраструктуры, создают кооперативные СЭС на крышах школ/садиков (200–500 кВт), переходят на нет‑биллинг и локальные энергосервисные контракты.
- Кейсы сотрудничества: успешные проекты стартуют с Меморандума между общиной и инвестором о социальном пакете (дорожный фонд, энергоаудиты зданий, обучение кадров). Типичная ошибка — игнорирование ранней коммуникации, что приводит к оспариваниям ОВОС и задержкам подключения.
Шаги для местных общин и инвесторов
- Оцените спрос и сеть. Сделайте энергобаланс объектов, рассчитайте профиль потребления/производства и получите предварительные техусловия от ОСП/ОСП.
- Выберите стратегию генерации. Для коммерческих крыш — СЭС с нет‑биллингом и небольшой BESS; для наземных парков — сочетание СЭС/ВЭС с возможностью предоставления вспомогательных услуг.
- Структурируйте финансирование. Скомбинируйте PPA/CfD, банковский долг и грантовые компоненты. Предусмотрите страхование военных рисков и валютные хеджи.
- Готовьте разрешительную базу параллельно. ОВОС, землевыделение, градусловия, сетевые согласования — ведите параллельными потоками с прозрачной коммуникацией с общиной.
- Внедряйте цифровой SCADA/EMS. Для BESS и ВИЭ нужны системы управления и прогнозы выработки для рынка суток вперед и балансирующего рынка.
- Планируйте эксплуатацию. Контракты O&M с SLA, запасные части, киберзащита инверторов/SCADA, регулярные энергоаудиты для повышения CF и уменьшения потерь.
Выводы и рекомендации для ускорения масштабирования
Украина вошла в 2026 год с исторически высокой долей ВИЭ — 40–45% электропроизводства. Рынок движется в сторону децентрализации, накопителей и корпоративных контрактов. Ключевые барьеры — сетевые «узкие места», разрешительная неопределённость и нераскрытый потенциал BESS.
- Приоритет 1: модернизация сетей и цифровизация операций (APL, современная релейная защита, подстанции с FACTS), ускоренное восстановление повреждённых узлов.
- Приоритет 2: прозрачные и быстрые правила подключения (стандартизированные техусловия, «кабинет девелопера», SLA ОСП/ОСП), масштабирование гарантий происхождения для экспорта «зелёной» электроэнергии.
- Приоритет 3: стимулирование гибкости — капитальные гранты и рыночные механизмы для BESS/ГАЭС, а также вознаграждения за управляемую нагрузку.
Быстрые выгоды — меньшие пиковые дефициты, снижение импортозависимости и «углеродного следа» экспорта, создание рабочих мест в регионах. При выполнении этих шагов Украина способна удерживать и повышать долю «зелёной» генерации после 2026 года.
Частые вопросы
Какая доля зеленой энергетики в Украине в 2026 году?
В 2026 году возобновляемые источники обеспечивают примерно 40–45% годового производства электроэнергии. В этот пул входят солнечная и ветровая генерация, большая и малая гидроэнергетика, биоэнергия, а также эффект от систем накопления, которые помогают покрывать пики. Доля выросла благодаря восстановлению активов, децентрализации и новым финансовым инструментам.
Какие крупнейшие проекты ВИЭ строятся в Украине сейчас?
Среди заметных — расширение Тилигульской ВЭС в Николаевской области (фаза II), кластеры наземных СЭС по 10–50 МВт в западных регионах, BESS-кластеры 20–50 МВт/40–100 МВт·ч у крупных подстанций, модернизация гибкости Днестровской и Ташлыцкой ГАЭС. Также продолжаются предпроектные исследования офшорного пилота на Одесчине.
Каковы основные барьеры для развития ВИЭ в Украине?
Ключевые ограничения — нехватка пропускной способности сетей и дефицит подстанций/трансформаторов, длительные и сложные процедуры подключения, неясные стимулы для накопителей, а также социально-земельные факторы: конкуренция за участки, требования к ОВОС, потребность в прозрачных компенсациях общинам и ранняя коммуникация.
Какую роль играет государственная поддержка и гранты в 2026?
Господдержка и международные гранты выступают «первым убыточным капиталом»: снижают риски и стоимость финансирования, особенно для BESS, микросетей и критической инфраструктуры. Программы EBRD/EIB помогают модернизировать сети ОСП, а гранты ЕС/USAID — запускать муниципальные СЭС+BESS. Необходимы прозрачные правила подключения и полноценные гарантии происхождения.
Как бизнес и общины могут участвовать в проектах ВИЭ?
Бизнес заключает корпоративные PPA, устанавливает кровельные СЭС и BESS, участвует в проектах вспомогательных услуг. Общины создают энергетические кооперативы, разворачивают микросети для больниц и водоканалов, применяют нет-биллинг и энергосервисные контракты. Ключ к успеху — ранние техусловия, прозрачная коммуникация и комбинирование частного капитала с грантами.
Выгодно ли сейчас инвестировать в солнечные и ветровые станции в Украине?
Да, при наличии правильно структурированного PPA/CfD, грантового софинансирования и страхования рисков. Лучшие кейсы — децентрализованные СЭС 1–10 МВт с BESS и наземные ВЭС в безопасных регионах. Рентабельность повышают близость к потребителю, гибкость (участие в рынке услуг) и снижение потерь в сети. Основной риск — сетевые ограничения и разрешительные задержки.
Что нужно для подключения СЭС к местной сети в 2026?
Нужны предварительные техусловия от ОСП, подтверждение свободной пропускной способности, пакет разрешительных документов (земля, градусловия, ОВОС для наземных СЭС), договор присоединения и коммерческий учёт. Рекомендуется параллельно структурировать PPA/нет-биллинг и предусмотреть BESS для сглаживания графика. Ранняя работа с ОСП и общиной существенно сокращает сроки.