Коротко про головне
- ВДЕ у 2026 дають близько 40–45% електрогенерації України завдяки СЕС, ВЕС, ГЕС та накопичувачам.
- Головні драйвери — децентралізація, корпоративні PPA, гранти на BESS і мережі, відновлення пошкодженої інфраструктури.
- Найбільші бар’єри: пропускна здатність мереж, дозвільні процедури, невизначені стимули для накопичувачів.
- Регіональні лідери — західні області та Дніпропетровщина; на півдні зростають вітрові проєкти за умови безпеки.
- Пріоритети політики: модернізувати мережі, зробити підключення прозорим, запустити повномасштабні гарантії походження та стимули для BESS.
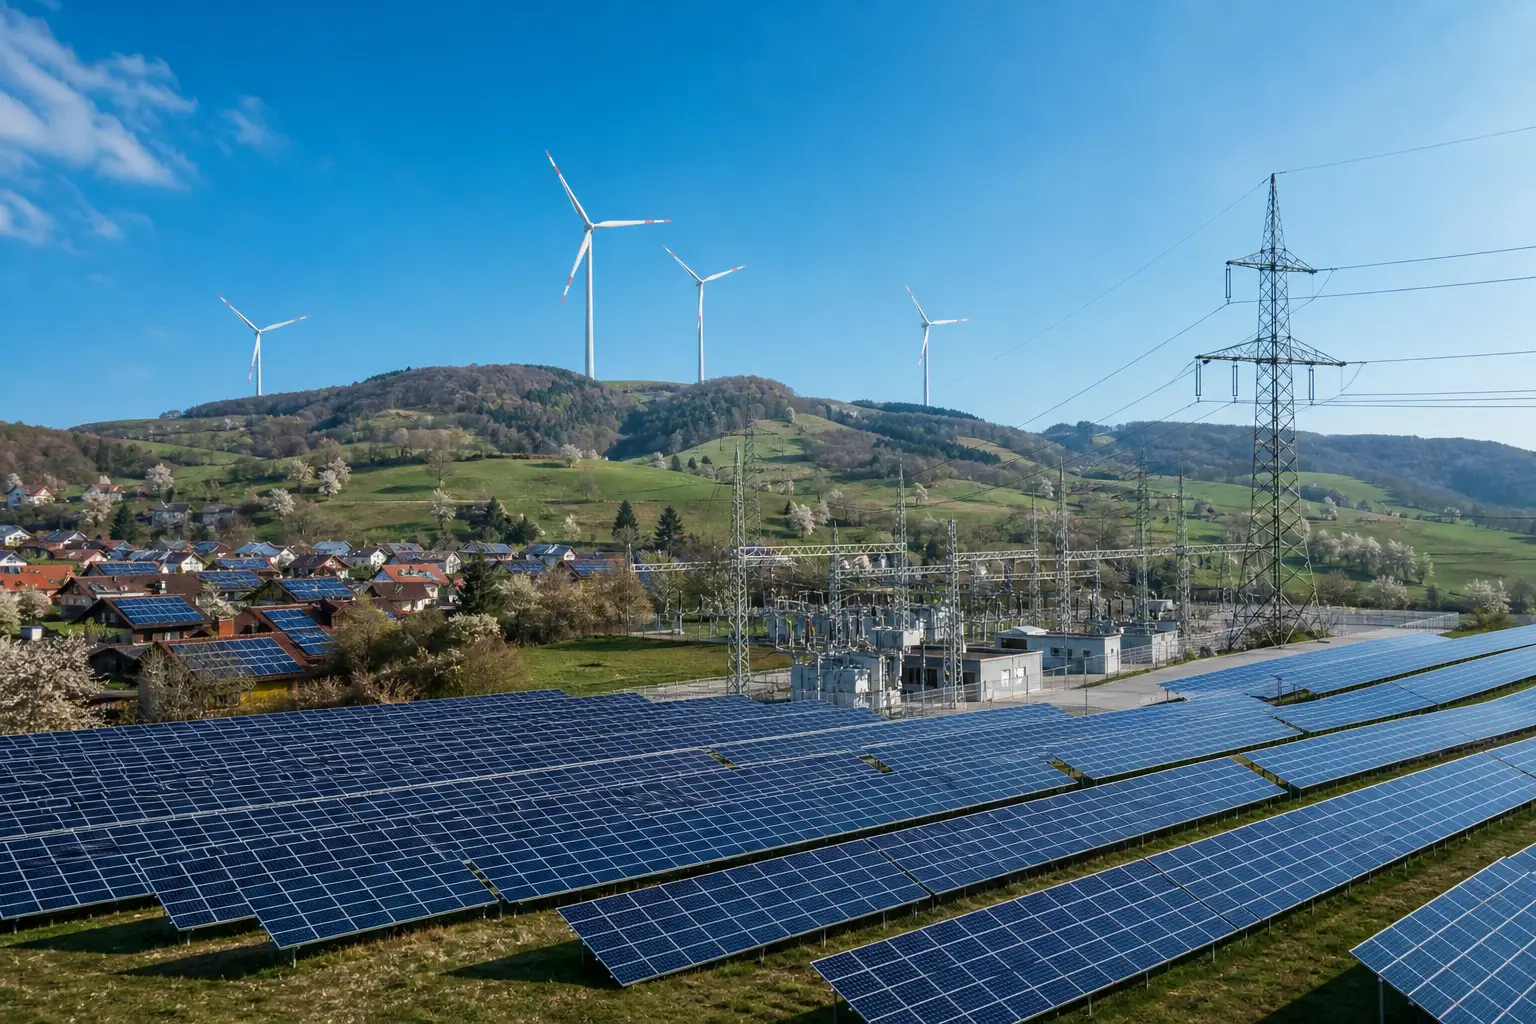
Станом на 2026 рік зелена енергетика в Україні забезпечує орієнтовно 40–45% електропостачання (з урахуванням ГЕС і покрівельних СЕС). Зростання дають нові СЕС і ВЕС, відновлення пошкоджених об’єктів і поява систем накопичення. Водночас масштабування стримують мережеві обмеження, регуляторна невизначеність і локальні дозвільні бар’єри.
Короткий огляд: що змінилося до 2026 року
Від 2024-го до 2026-го українська відновлювана енергетика пройшла найдинамічніший етап з 2019 року. Після ударів по генерації та мережах 2022–2024 років ринок зробив «пивот» у бік децентралізації, накопичувачів і корпоративних PPA. Ключовий ефект — скорочення дефіцитів пікової потужності та підвищення стійкості системи під час пошкоджень.
- Відбудова інфраструктури. Оператор системи передачі «Укренерго» відновлював підстанції та міжсистемні з’єднання, посилював гнучкість за рахунок реагування попиту та приєднання BESS. Обленерго масово замінювали трансформатори і РЕА на критичних вузлах. Це розблокувало нові точки приєднання для СЕС/ВЕС у західних і центральних регіонах.
- Притік інвестицій і грантів. У 2024–2026 роках загальні зобов’язання міжнародних фінінститутів у енергетику сягнули декількох мільярдів євро. За оцінками учасників ринку: EBRD і EIB — сукупно понад €2–3 млрд на мережі, відновлення ГЕС і «зелені» проєкти; донорські програми США та ЄС — сотні мільйонів доларів грантів і технічної допомоги на критичну інфраструктуру й ВДЕ-старти.
- Зростання потужностей. У 2024–2026 роках додалися десятки мегават нових наземних СЕС у західних областях, відновили роботу частини вітропарків у центрі й на півдні, стартували розширення гідроакумулюючих можливостей і перші кластерні BESS (десятки–сотні МВт·год).
Яка частка ВДЕ в енергобалансі України 2026
У 2026 році зелена енергетика в Україні (сонце, вітер, велика та мала гідроенергетика, біоенергія, плюс вплив накопичувачів) забезпечує близько 40–45% річного виробництва електроенергії. Це включає генерацію незалежних виробників, державних ГЕС і децентралізованих СЕС у домогосподарствах та бізнесі.
- Динаміка 2022–2026: 2022 — 18–20%; 2023 — 25–27%; 2024 — 30–33%; 2025 — 35–38%; 2026 — 40–45%. На тренд вплинули відновлення потужностей, економія електроспоживання, введення BESS і більша роль ГЕС у піках.
- Структура ВДЕ у 2026: СЕС — 14–17% (включно з покрівельними), ВЕС — 10–12%, ГЕС/ГАЕС — 12–13%, біоенергія — 3–4%, внесок BESS — непряма частка через зменшення втрат і покриття піків.
- Регіональні лідери: за часткою «зеленої» генерації попереду Львівська, Івано-Франківська, Тернопільська та Закарпатська області (сонце + малі ГЕС + кооперативні проєкти); серед промислових — Дніпропетровська (сонячні парки, BESS-кластери), Миколаївська та Одеська (вітрові й сонячні, де це безпечно).
Поточні проєкти та де вони будуються (2024–2026)
Великі наземні СЕС
Фокус змістився з «мегаполів» у степових регіонах до розподілених парків 10–50 МВт у західних і центральних областях, ближче до споживання та міцніших мереж.
- Кластери СЕС 10–30 МВт у Львівській, Тернопільській та Хмельницькій областях — запуск чергами протягом 2025–2026 рр., корпоративні PPA з промисловими споживачами на 5–7 років.
- Реповеринг і добудова СЕС у Дніпропетровській області (30–60 МВт сумарно) з додаванням BESS 10–20 МВт·год для згладжування графіків видачі в мережу.
- Розширення покрівельних СЕС на логістичних центрах і ритейлі (Одеса, Київщина, Волинь): системи 0,5–5 МВт з мережевою роботою через нет-білінг.
Морські та наземні ВЕС
Вітрова енергетика активно повертається завдяки кращим профілям генерації у вечірні години та корпоративному попиту на «зелену» електрику.
- Тилігульська ВЕС (фаза II, Миколаївська обл.) — планове розширення на сотні мегават; очікуване поетапне введення першої черги у 2026 році за умови стабільної безпеки та доступу до мережі.
- Наземні вітропарки 30–120 МВт у західних областях (Львівщина, Буковина) — проєкти на стадії будівництва та постачання турбін 2025–2026 рр., з акцентом на мінімізацію впливу на біорізноманіття.
- Офшорний пілот Одещина — передпроєктні дослідження потенціалу 80–120 МВт у північно-західній частині Чорного моря; введення можливе не раніше 2027+, але підготовка здійснюється у 2025–2026 рр. спільно з європейськими консультантами.
Системи накопичення енергії і ГАЕС
Накопичувачі стали критичним елементом для інтеграції ВДЕ та проходження вечірніх піків.
- Кластерні BESS 20–50 МВт/40–100 МВт·год поблизу великих підстанцій у центральних і західних областях — перші пуски у 2025 році, розширення у 2026-му. Фінансування — приватний капітал + гранти/гарантії ризиків.
- Дністровська ГАЕС — продовження робіт з модернізації та підготовки наступного гідроагрегату, оптимізація режимів для надання допоміжних послуг системі. Ефект — додаткова гнучкість у періоди високої частки СЕС/ВЕС.
- Ташлицька ГАЕС — реконструкція обладнання для підвищення маневровості; етапи модернізації припадають на 2024–2026 рр. із поступовим нарощенням доступної потужності.
| Проєкт (назва) | Тип і потужність | Локація | Стан і очікуване введення |
|---|---|---|---|
| Тилігульська ВЕС (фаза II) | Вітрова, ~300–400 МВт | Миколаївська обл. | Будівництво/постачання, перша черга у 2026 (поетапно) |
| Кластерні СЕС «Захід-1/2» | Сонячні, 2×25 МВт | Львівська та Тернопільська обл. | Запуск чергами: кінець 2025 — середина 2026 |
| Дністровська ГАЕС (модернізація) | ГАЕС, +гнучкість системи | Чернівецька/Вінницька обл. | Роботи 2024–2026; ефект — збільшення маневровості, пуски за графіком модернізації |
| BESS «Центр-50» | Накопичувач, 50 МВт/100 МВт·год | Київська обл. | Перший пуск у 2025; розширення до 2026 |
| Реповеринг СЕС «Дніпро-Північ» | Сонячна, 30–40 МВт + 10 МВт·год BESS | Дніпропетровська обл. | Будівельно-монтажні роботи у 2025–2026; ввід до кінця 2026 |
| Офшорний пілот «Чорне море» | Вітрова (морська), ~100 МВт | Одеська обл., шельф | Передпроєктні дослідження 2025–2026; введення 2027+ |
Інвестиції та фінансові механізми для ВДЕ
Капітал у «зелену» генерацію у 2026-му йде з різних джерел, а структура фінансування стає змішаною: комбінація боргу, грантових компонентів і довгострокових контрактів.
- Джерела капіталу: приватні девелопери й фонди, українські та іноземні банки розвитку, міжнародні донори (ЄС, USAID, урядові агенції), державні програми підтримки мереж і ГЕС. Ключову роль відіграють гарантійні інструменти для зниження політичних і воєнних ризиків.
- Фінансові інструменти: корпоративні PPA на 5–10 років (з індексацією), «зелені облігації» муніципалітетів і компаній, грантове співфінансування для BESS та мікромереж, мікрофінансування для громад і МСБ (до 1–3 МВт).
- Ризики для інвесторів: політичний/безпековий (страхування війнових ризиків), регуляторний (правила приєднання, гарантії походження, ринок допоміжних послуг), ринковий (волатильність цін РДН/ВДР, профіль виробітку СЕС/ВЕС). Мітингувати ризики допомагають CfD/PPA, індексація, локалізація обладнання і страхування MIGA/DFIs.
Бар'єри для масштабування зеленої енергетики в Україні
Попит є, технології дешевшають, проте «вузькі місця» все ще стримують темпи введення нових потужностей.
- Інфраструктурні: обмежена пропускна здатність мереж у південних і центральних областях; дефіцит високовольтних підстанцій і великих трансформаторів; нестача релейного захисту, здатного працювати з високою часткою інверторної генерації.
- Регуляторні: непрозорість і тривалість процедур приєднання; невизначені механізми стимулювання BESS; повільне масштабування системи гарантій походження; узгодження місцевих дозволів і природоохоронних оцінок.
- Соціальні та земельні: конкуренція за земельні ділянки, потреба у справедливих компенсаціях громадам; занепокоєння впливом на ландшафт і біорізноманіття; брак комунікації з місцевими мешканцями на ранніх етапах.
Ключова порада: розпочинайте з дострокових техумов і моделювання мережі разом з ОСП/ОСР, а також з громадськими консультаціями ще до вибору ділянки — це скорочує ризики затримок і здешевлює проєкт.
Роль держпідтримки, грантів і міжнародної допомоги
Державні та міжнародні інструменти виконують роль «першого збиткового капіталу» і зменшують ризики для приватних інвесторів, пришвидшуючи ухвалення інвестрішень.
- Діючі програми до 2026: гранти для критичної інфраструктури (лікарні, водоканали) на СЕС+BESS; кредитні лінії від EBRD/EIB для модернізації мереж ОСР; підтримка підготовки проєктів офшорної вітроенергетики та ГАЕС; пілоти CfD/аукціонів для ВДЕ та механізмів гнучкості.
- Ефект допомоги: грантові компоненти 10–30% CAPEX знижують LCOE і дозволяють фінансувати BESS, що інакше мають довгий ROI. Технічна допомога пришвидшує PPA-структурування, екологічні оцінки та банківську експертизу.
- Що змінити: закріпити прозорі правила підключення й доступу до мережі, запуск повномасштабної системи гарантій походження, окремі стимули для накопичувачів (пільгові тарифи на допоміжні послуги, капітальні гранти, прискорена амортизація).
Що роблять бізнес і місцеві громади
Корпоративний попит і енергетичний активізм громад — два драйвери, які тримають темп розгортання ВДЕ навіть у складних умовах.
- Корпоративні ініціативи: промисловість і IT укладають довгострокові фізичні та віртуальні PPA; виробники будматеріалів і FMCG інвестують у власні СЕС 1–10 МВт; ритейл і логістика комбінують покрівельні СЕС із BESS для проходження вечірнього піка та резервування.
- Громади й енергокооперативи: муніципалітети розгортають мікромережі для критичної інфраструктури, створюють кооперативні СЕС на дахах шкіл/садочків (200–500 кВт), переходять на нет-білінг і локальні енергосервісні контракти.
- Кейси співпраці: успішні проєкти стартують із Меморандуму громади й інвестора про соціальний пакет (дорожній фонд, енергоаудити будівель, навчання кадрів). Типова помилка — ігнорування ранньої комунікації, що призводить до оскаржень ОВД та затримок приєднання.
Кроки для місцевих громад і інвесторів
- Оцініть попит і мережу. Зробіть енергобаланс об’єктів, прорахуйте профіль споживання/виробництва та отримайте попередні техумови від ОСР/ОСП.
- Обирайте стратегію генерації. Для комерційних дахів — СЕС з нет-білінгом і малою BESS; для наземних парків — поєднання СЕС/ВЕС із можливістю надання допоміжних послуг.
- Структуруйте фінансування. Поєднайте PPA/CfD, банківський борг і грантові компоненти. Передбачте страхування воєнних ризиків і валютні хеджі.
- Готуйте дозвільну базу паралельно. ОВД, землевідведення, містобудівні умови, мережеві погодження — ведіть у паралельних потоках із прозорою комунікацією з громадою.
- Впроваджуйте цифровий SCADA/EMS. Для BESS і ВДЕ потрібні системи керування й прогнози виробітку для ринку доби наперед і балансуючого ринку.
- Плануйте експлуатацію. Контракти O&M із SLA, запасні частини, кіберзахист інверторів/SCADA, регулярні енергоаудити для підвищення CF і зменшення втрат.
Висновки і рекомендації для прискорення масштабування
Україна увійшла у 2026 рік з історично високою часткою ВДЕ — 40–45% електрогенерації. Ринок рухається в бік децентралізації, накопичувачів і корпоративних контрактів. Ключові бар’єри — мережеві «вузькі місця», дозвільна невизначеність і нерозкритий потенціал BESS.
- Пріоритет 1: модернізація мереж і цифровізація операцій (APL, сучасний релейний захист, підстанції з FACTS), прискорене відновлення пошкоджених вузлів.
- Пріоритет 2: прозорі та швидкі правила підключення (стандартизовані техумови, «кабінет девелопера», SLA ОСР/ОСП), масштабування гарантій походження для експорту «зеленої» електрики.
- Пріоритет 3: стимулювання гнучкості — капітальні гранти й ринкові механізми для BESS/ГАЕС, а також винагороди за кероване навантаження.
Швидкі вигоди — менші пікові дефіцити, зниження імпортозалежності та «вуглецевого сліду» експорту, створення робочих місць у регіонах. За умови виконання цих кроків Україна здатна утримувати й підвищувати частку «зеленої» генерації після 2026 року.
Часті запитання
Яка частка зеленої енергетики в Україні у 2026 році?
У 2026 році відновлювані джерела забезпечують орієнтовно 40–45% річного виробництва електроенергії. До цього пулу входять сонячна та вітрова генерація, велика й мала гідроенергетика, біоенергія, а також ефект від систем накопичення, що допомагають проходити піки. Частка зросла завдяки відновленню активів, децентралізації та новим фінансовим інструментам.
Які найбільші проєкти ВДЕ будуються в Україні зараз?
Серед помітних — розширення Тилігульської ВЕС у Миколаївській області (фаза II), кластери наземних СЕС по 10–50 МВт у західних регіонах, BESS-кластери 20–50 МВт/40–100 МВт·год біля великих підстанцій, модернізація гнучкості Дністровської та Ташлицької ГАЕС. Також тривають передпроєктні дослідження офшорного пілоту на Одещині.
Які основні бар'єри для розвитку ВДЕ в Україні?
Ключові обмеження — нестача пропускної здатності мереж і дефіцит підстанцій/трансформаторів, довготривалі та складні процедури підключення, невизначені стимули для накопичувачів, а також соціально-земельні чинники: конкуренція за ділянки, вимоги до ОВД, потреба у прозорих компенсаціях громадам і ранній комунікації.
Яку роль відіграє державна підтримка та гранти у 2026?
Держпідтримка та міжнародні гранти виступають «першим збитковим капіталом»: зменшують ризики і вартість фінансування, особливо для BESS, мікромереж та критичної інфраструктури. Програми EBRD/EIB допомагають модернізувати мережі ОСР, а гранти ЄС/USAID — запускати муніципальні СЕС+BESS. Необхідні прозорі правила підключення і повномасштабні гарантії походження.
Як бізнес і громади можуть залучитися до проєктів ВДЕ?
Бізнес укладає корпоративні PPA, встановлює покрівельні СЕС і BESS, бере участь у проєктах допоміжних послуг. Громади створюють енергетичні кооперативи, розгортають мікромережі для лікарень і водоканалів, застосовують нет-білінг і енергосервісні контракти. Ключ до успіху — ранні техумови, прозора комунікація та комбінування приватного капіталу з грантами.
Чи вигідно зараз інвестувати в сонячні та вітрові станції в Україні?
Так, за наявності правильно структурованого PPA/CfD, грантового співфінансування та страхування ризиків. Найкращі кейси — децентралізовані СЕС 1–10 МВт із BESS та наземні ВЕС у безпечних регіонах. Рентабельність підвищують близькість до споживача, гнучкість (участь у ринку послуг) і зниження втрат у мережі. Головний ризик — мережеві обмеження та дозвільні затримки.
Що потрібно для підключення СЕС до місцевої мережі у 2026?
Потрібні попередні техумови від ОСР, підтвердження вільної пропускної здатності, пакет дозвільних документів (земля, містобудівні умови, ОВД для наземних СЕС), договір приєднання та комерційний облік. Рекомендується паралельно структурувати PPA/нет-білінг і передбачити BESS для згладжування графіка. Рання взаємодія з ОСР та громадою істотно скорочує строки.